
Warum Europas jüngster fiskalischer Bruch ein globales Vorspiel ist
Als Sonal Desai, Global Chief Investment Officer bei Franklin Templeton Fixed Income, warnte, dass der eskalierende Ausverkauf französischer Staatsanleihen eine Schuldenkrise der Eurozone „Version 2.0“ auslösen könnte, eine Krise, die selbst den ursprünglichen griechischen Zusammenbruch von 2012 in den Schatten stellen könnte, mussten sich die Finanzmärkte einer Realität stellen, die sie lange lieber ignoriert hatten. Über ein Jahrzehnt lang behandelten Europas Entscheidungsträger fiskalische Verantwortungslosigkeit als ein Leiden der Peripherie, als eine auf den Mittelmeerraum beschränkte Schwäche. Indem man die strukturelle Stabilität des Kerns der Fragilität des Südens gegenüberstellte, hielt der Kontinent einen brüchigen Konsens aufrecht. Dieser Konsens ist nun zerbrochen. Wenn sich der Anleihemarkt Paris zuwendet, löst sich die Illusion eines abgeschirmten Kerns in Luft auf.
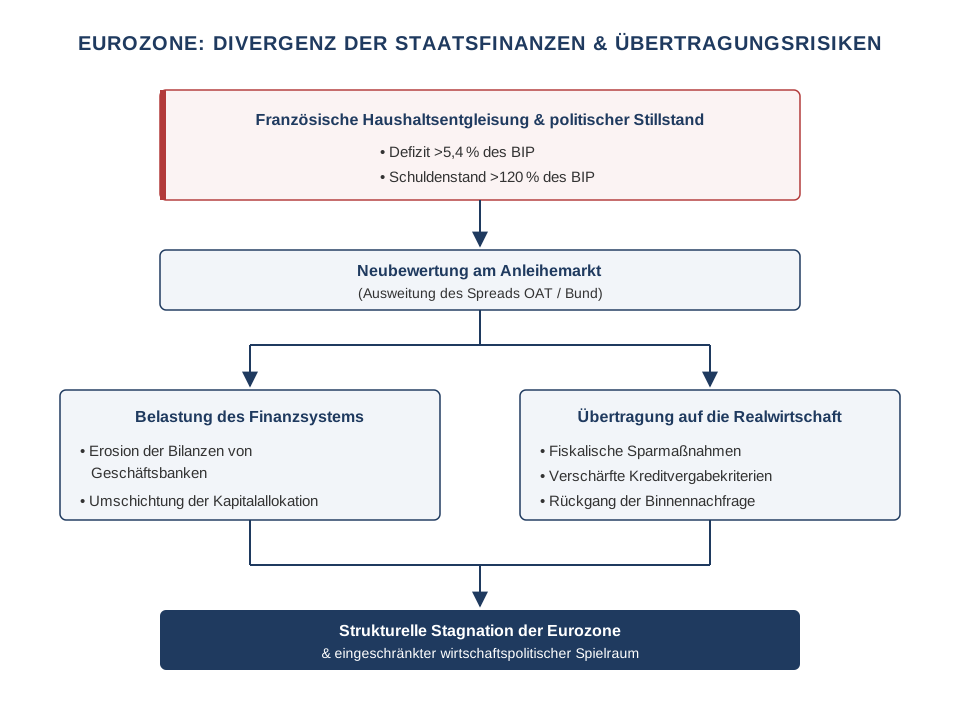
Die unmittelbaren Mechanismen der Krise sind Beobachtern der europäischen Staatsfinanzen hinlänglich bekannt. Die Renditeaufschläge zwischen französischen Obligations Assimilables du Trésor (OATs) und deutschen Bundesanleihen haben sich auf ein Niveau ausgeweitet, das seit dem Höhepunkt der letzten Staatsschuldenkrise nicht mehr erreicht wurde, getrieben von einem nationalen Haushaltsdefizit von über 5,4 Prozent des Bruttoinlandsprodukts und einer Staatsverschuldung, die rasant über 120 Prozent steigt. Die eigentliche Tragweite von Desais Warnung liegt jedoch nicht in diesen unmittelbaren Fehlbeträgen, sondern in der institutionellen Lähmung, die ihnen zugrunde liegt. Mit einer zersplitterten Nationalversammlung, die keine strukturellen Ausgabenanpassungen verabschieden kann, steht Frankreich vor einem kompromisslosen Dilemma: entweder unter dem Druck der Märkte eine erzwungene Sparpolitik umzusetzen oder seine Rolle als Ankerland innerhalb der europäischen Währungsarchitektur zu riskieren.
Das Wort „Kompromiss“ gibt es in der europäischen Politik nicht.
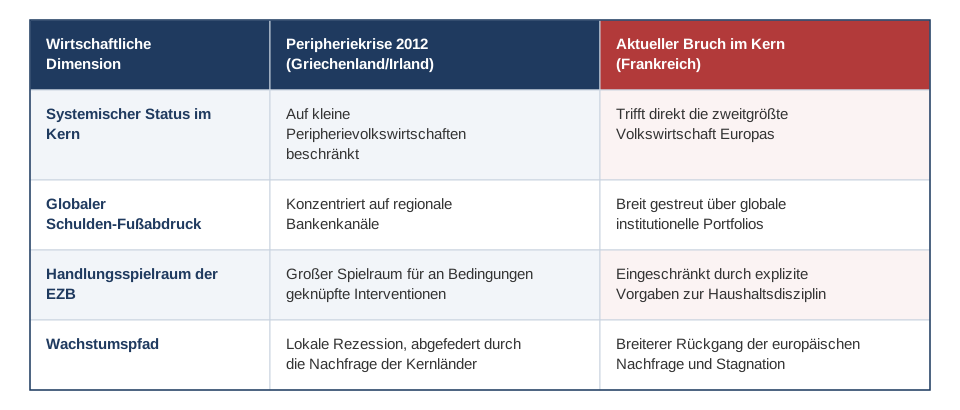
Technokraten und optimistische Ökonomen sind schnell mit Gegenargumenten zur Hand. Sie verweisen darauf, dass die Europäische Zentralbank inzwischen über ein ausgefeiltes Arsenal an Instrumenten gegen Fragmentierung verfügt, allen voran das Transmission Protection Instrument (TPI) und flexible Reinvestitionen im Rahmen des Pandemie-Notfallankaufprogramms (PEPP). Zudem bleibt Frankreich, anders als Griechenland, Irland und Portugal, die vor fünfzehn Jahren von strukturellen Leistungsbilanzdefiziten lahmgelegt wurden, eine wohlhabende, hochproduktive Kernvolkswirtschaft, die tief in globale Handelsnetze eingebunden ist.
Dieser Optimismus unterschätzt jedoch die harte politische Realität, mit der der Kontinent nun konfrontiert ist.
Die Interventionsmechanismen der EZB sind ausdrücklich an die Einhaltung strenger EU-Fiskalregeln geknüpft, genau jener Regeln, gegen die Paris derzeit verstößt
. Würde man monetäre Auffangmechanismen einsetzen, um französische Schulden aufzunehmen, ohne strukturelle Auflagen zu verhängen, würde dies die verbleibende politische Legitimität der Institution in Nordeuropa zunichtemachen. Und während Peripheriestaaten externen Reformprogrammen unter der Leitung auswärtiger Technokraten unterworfen werden konnten, ist es politisch unmöglich, der zweitgrößten Volkswirtschaft der Europäischen Union eine externe Haushaltsdisziplin aufzuerlegen. Europa ist erneut an einem kritischen Wendepunkt angelangt, an dem die institutionelle Maschinerie, die Stabilität sichern soll, durch politische Reibungen wirkungslos wird.
Die wirtschaftlichen Folgen dieser fiskalischen Blockade reichen weit über die Finanzierungskosten des Staates hinaus. Mit steigenden französischen Renditen geraten die Kapitalpuffer der Geschäftsbanken auf dem ganzen Kontinent, die große Bestände an Staatsanleihen als erstklassige liquide Aktiva halten, unter Druck, und ihre Bilanzen schrumpfen. Die absehbare Reaktion ist eine Verschärfung der Kreditbedingungen für kleine und mittlere Unternehmen, was die privaten Investitionen nach unten drückt. Zusammen mit der unvermeidlichen Haushaltskonsolidierung, die zur Beruhigung der Anleihemärkte erforderlich ist, steht Westeuropa vor einer längeren Phase unterdurchschnittlichen Wachstums und struktureller Stagnation.
Der tief verwurzelte Widerstand gegen Strukturreformen in den reifen Volkswirtschaften entspringt einem wirkmächtigen Zusammenspiel aus psychologischer Verlustaversion, institutioneller Pfadabhängigkeit und eindeutigen historischen Präzedenzfällen. Psychologisch unterliegen Wähler und politische Eliten dem „Status-quo-Bias“ und einer ausgeprägten Asymmetrie in der Wahrnehmung der Folgen: Die Kosten einer Liberalisierung des Arbeitsmarktes oder einer Kürzung staatlicher Leistungen, etwa weniger Arbeitsplatzsicherheit oder ein späterer Renteneintritt, sind unmittelbar, sehr greifbar und werden von konzentrierten, lautstarken Interessengruppen getragen, während der wirtschaftliche Nutzen eines langfristigen Produktivitätswachstums diffus, ungewiss und Jahre entfernt bleibt. Kulturell und historisch gilt der Wohlfahrtsstaat, insbesondere in Frankreich, nicht bloß als makroökonomisches Sicherheitsnetz, sondern als zentraler Bestandteil des Gesellschaftsvertrags der Nachkriegszeit und der nationalen Identität – als republikanisches Ideal von Gleichheit und sozialer Solidarität, geformt durch eine jahrhundertealte revolutionäre Tradition, die eine rein marktgesteuerte Allokation ausdrücklich ablehnt. Strukturell entsteht so ein gewaltiges „Reformparadox“: Hochgradig zentralisierte Exekutiven in Verbindung mit zersplitterten, kompromissunfähigen Parlamenten führen dazu, dass jeder Versuch, fiskalische Schutzmechanismen abzubauen, breite soziale Unruhen und politischen Stillstand auslöst. Kurzfristige Steueranpassungen und schuldenfinanzierte Ausgaben bleiben so der Weg des geringsten politischen Widerstands, bis eine externe Marktkrise die Abrechnung erzwingt.
Diese europäische Zwangslage ist jedoch nur das Symptom eines weit umfassenderen globalen Übels. In der gesamten entwickelten Welt sind die staatlichen Bilanzen überschuldet, belastet durch eine alternde Bevölkerung, steigende Kosten für den Schuldendienst und wachsende Sozialleistungen. Von Washington bis Tokio haben sich Staaten auf anhaltende Defizitausgaben verlassen, um Gesellschaftsverträge zu finanzieren, die ihr zugrunde liegendes Produktivitätswachstum nicht mehr tragen kann.
Die Krise, die sich in Paris entfaltet, ist eine deutliche Mahnung, dass geldpolitische Kunstgriffe strukturelle wirtschaftliche Stagnation nicht dauerhaft ausgleichen können. Wohlstandsbildung, steigende Reallöhne und die Finanzierung öffentlicher Infrastruktur hängen letztlich vom Wachstum der Realwirtschaft ab. Stockt das reale Produktionswachstum, hört die Staatsverschuldung auf, eine Brücke zu künftigem Wohlstand zu sein, und wird stattdessen zu einer Steuer auf künftige Generationen. Sofern die Industrienationen das Produktivitätswachstum nicht wieder zum vorrangigen Ziel staatlicher Politik machen, wird die Marktdisziplin, die sich derzeit am französischen Anleihemarkt zurückmeldet, unweigerlich jedes große Schuldnerland erreichen.
Für einen vertieften strategischen Rahmen, wie sich Marktsignale interpretieren und in umsetzbare Entscheidungen überführen lassen, können Sie meinen Beratungsansatz unter Rapid Clarity kennenlernen.