
Pourquoi la dernière rupture budgétaire de l’Europe est un prélude mondial
Lorsque Sonal Desai, Global Chief Investment Officer de Franklin Templeton Fixed Income, a averti que la débâcle croissante des obligations françaises risquait de déclencher une crise de la dette de la zone euro « version 2.0 », susceptible d’éclipser l’explosion grecque initiale de 2012, les marchés financiers ont été contraints d’affronter une réalité qu’ils avaient longtemps préféré ignorer. Pendant plus d’une décennie, les décideurs européens ont traité l’imprudence budgétaire comme une pathologie périphérique, une faiblesse cantonnée à la frange méditerranéenne. En opposant la stabilité structurelle du cœur à la fragilité du Sud, le continent entretenait un consensus fragile. Ce consensus s’est désormais fracturé. Lorsque le marché obligataire se tourne vers Paris, l’illusion d’un cœur protégé s’évanouit.
Les mécanismes immédiats de la crise sont bien connus des observateurs des finances publiques européennes. Les écarts de rendement entre les Obligations assimilables du Trésor (OAT) françaises et les Bunds allemands se sont creusés jusqu’à des niveaux inédits depuis le paroxysme de la précédente crise souveraine, sous l’effet d’un déficit budgétaire national supérieur à 5,4 % du produit intérieur brut et d’une dette publique qui file au-delà de 120 %. Pourtant, la véritable gravité de l’avertissement de Sonal Desai ne réside pas dans ces déficits comptables immédiats, mais dans la paralysie institutionnelle qui les sous-tend. Avec une Assemblée nationale fracturée, incapable d’adopter des ajustements structurels des dépenses, la France fait face à un dilemme sans issue de compromis : mettre en œuvre une austérité forcée sous la pression des marchés, ou risquer de perdre son statut de pilier au sein de l’architecture monétaire européenne.
Le mot « compromis » n’existe pas dans la politique européenne.
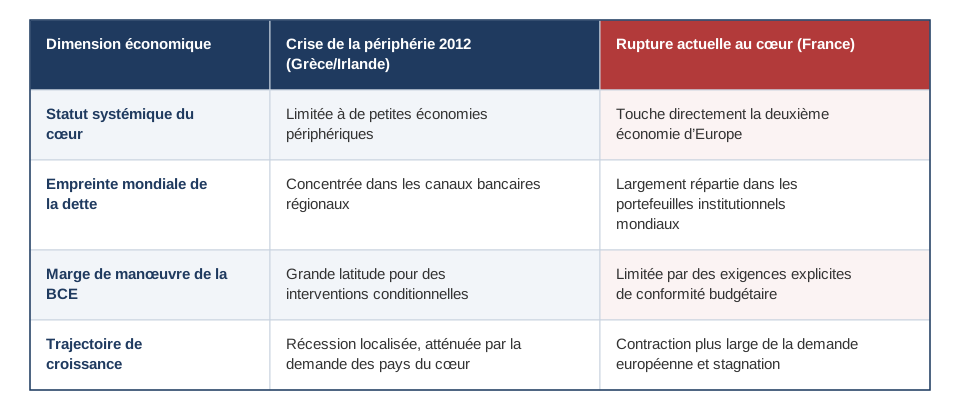
Les technocrates et les économistes optimistes s’empressent d’avancer des contre-arguments. Ils soulignent que la Banque centrale européenne dispose désormais d’un arsenal sophistiqué d’outils anti-fragmentation, notamment l’instrument de protection de la transmission (IPT) et la flexibilité des réinvestissements dans le cadre du programme d’achats d’urgence face à la pandémie (PEPP). En outre, contrairement aux déficits structurels de la balance courante qui ont paralysé la Grèce, l’Irlande et le Portugal il y a quinze ans, la France demeure une économie du cœur riche, très productive et profondément intégrée dans les réseaux commerciaux mondiaux.
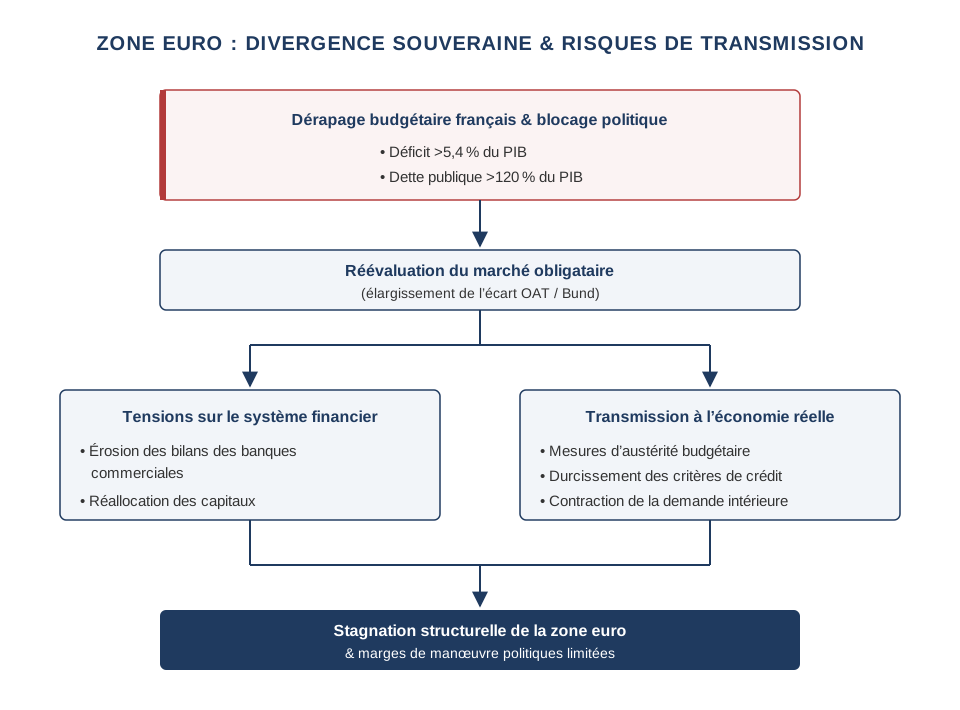
Cet optimisme sous-estime toutefois la dure réalité politique à laquelle le continent est aujourd’hui confronté. Les mécanismes d’intervention de la BCE sont explicitement subordonnés au respect de cadres budgétaires européens stricts, ceux-là mêmes que Paris enfreint actuellement. Déployer des filets de sécurité monétaires pour absorber la dette française sans imposer de conditionnalités structurelles anéantirait ce qui reste de légitimité politique à l’institution en Europe du Nord. De plus, si les économies périphériques pouvaient être soumises à des programmes de réforme pilotés par des technocrates extérieurs, imposer une discipline budgétaire externe à la deuxième économie de l’Union européenne relèverait de l’impossibilité politique. L’Europe s’est une fois de plus engagée dans un tournant critique, où les mécanismes institutionnels conçus pour garantir la stabilité sont rendus inopérants par les frictions politiques.
Les retombées économiques de ce blocage budgétaire vont bien au-delà du coût d’emprunt de l’État. À mesure que les rendements français augmentent, les coussins de fonds propres des banques commerciales du continent, qui détiennent d’importants volumes de titres souverains comme actifs liquides de premier rang, subissent une contraction de leur bilan. La réaction prévisible est un durcissement des conditions de crédit pour les petites et moyennes entreprises, qui tire l’investissement privé vers le bas. Combinée à l’inévitable consolidation budgétaire nécessaire pour apaiser les marchés obligataires, cette dynamique expose l’Europe occidentale à une période prolongée de croissance économique insuffisante et de stagnation structurelle.
La résistance profondément ancrée aux réformes structurelles dans les économies matures découle d’une puissante convergence entre l’aversion psychologique à la perte, la dépendance institutionnelle au sentier et des précédents historiques explicites. Sur le plan psychologique, électeurs et élites politiques sont soumis au « biais du statu quo » et à une forte asymétrie dans la perception des résultats : les coûts de la libéralisation du marché du travail ou de la réduction des prestations publiques, tels qu’une moindre sécurité de l’emploi ou un départ à la retraite plus tardif, sont immédiats, très concrets et supportés par des groupes d’intérêts concentrés qui se font entendre, tandis que les bénéfices économiques d’une croissance de la productivité à long terme restent diffus, incertains et lointains. Sur le plan culturel et historique, en particulier en France, l’État-providence n’est pas perçu simplement comme un filet de sécurité macroéconomique, mais comme une composante centrale du contrat social d’après-guerre et de l’identité nationale, un idéal républicain d’égalité et de solidarité sociale forgé par des siècles de tradition révolutionnaire, qui rejette explicitement une allocation purement dictée par le marché. Sur le plan structurel, il en résulte un redoutable « paradoxe de la réforme » : des exécutifs hypercentralisés, combinés à des parlements fragmentés incapables de compromis, font que toute tentative de démanteler les protections budgétaires déclenche des troubles sociaux généralisés et un blocage politique, laissant les ajustements fiscaux de court terme et les dépenses financées par la dette comme la voie de moindre résistance politique, jusqu’à ce qu’une crise externe des marchés impose l’heure des comptes.
Cette impasse européenne n’est toutefois que le symptôme d’un mal mondial bien plus profond. Dans l’ensemble du monde développé, les bilans souverains sont surendettés, alourdis par le vieillissement démographique, la hausse du coût du service de la dette et l’expansion des prestations sociales. De Washington à Tokyo, les États se sont appuyés sur des déficits persistants pour financer des contrats sociaux que la croissance sous-jacente de leur productivité ne permet plus de soutenir.
La crise qui se déroule à Paris rappelle crûment que l’ingénierie monétaire ne peut compenser durablement une stagnation économique structurelle. La création de richesse, la hausse des salaires réels et le financement des infrastructures publiques dépendent en définitive de l’expansion de l’économie réelle. Lorsque la croissance de la production réelle s’enraye, la dette souveraine cesse d’être une passerelle vers la prospérité future pour devenir un impôt sur les générations futures. À moins que les pays industrialisés ne fassent à nouveau de la croissance de la productivité l’objectif premier de l’action publique, la discipline de marché qui se réaffirme aujourd’hui sur le marché obligataire français atteindra inévitablement les rivages de chaque grand émetteur souverain.
Pour une approche stratégique permettant de transformer les signaux de marché en décisions concrètes, vous pouvez découvrir ma méthodologie de conseil via Rapid Clarity.